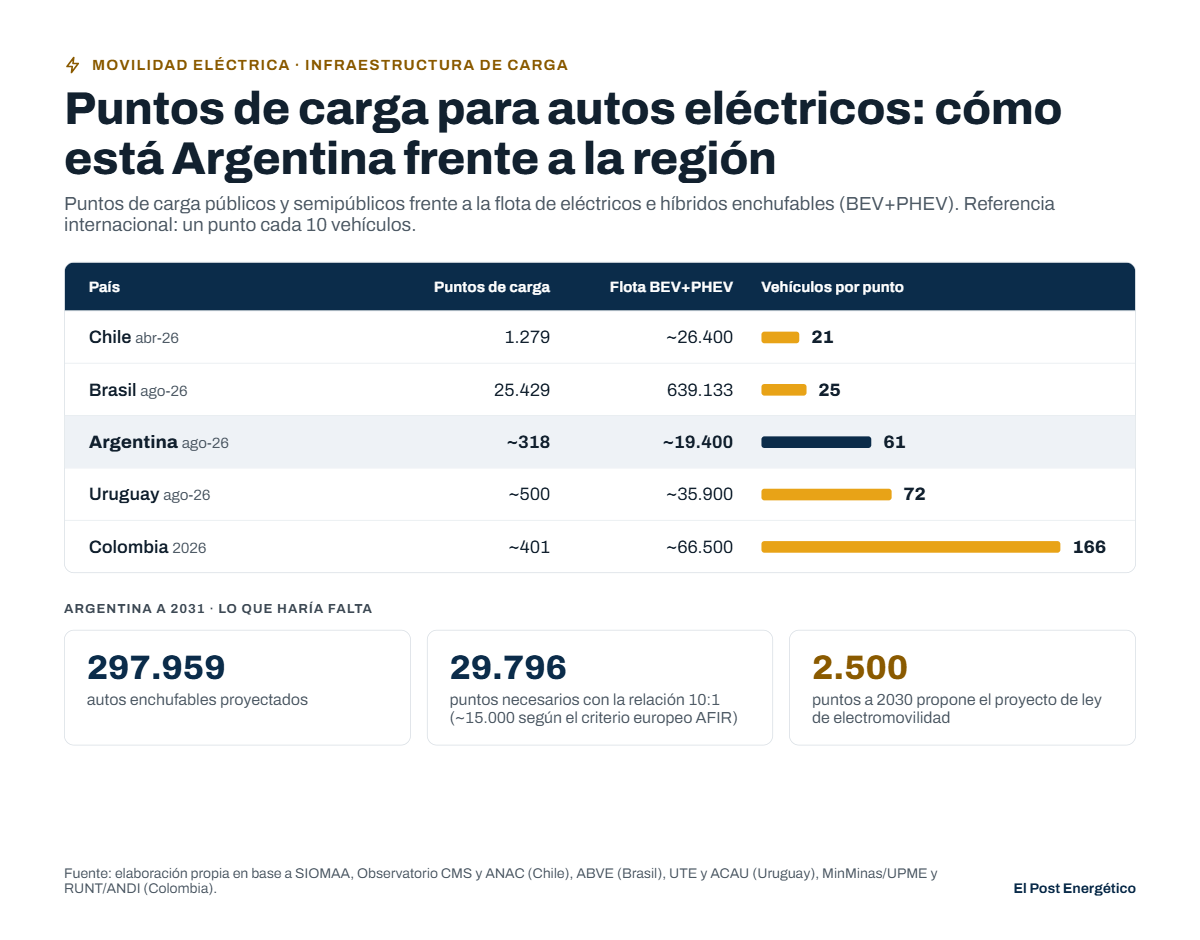
Argentina se prepara para una transformación significativa en su panorama automotriz, con el año 2031 marcado como un hito clave para la consolidación de los vehículos eléctricos (VE). Sin embargo, el camino hacia esta electrificación masiva enfrenta un desafío considerable: el desarrollo de una infraestructura de carga robusta y accesible.
La proyección actual estima que para 2031, el país necesitará alrededor de 29.800 puntos de recarga públicos para dar servicio a una flota proyectada de casi 300.000 vehículos enchufables (BEV y PHEV). Esta cifra se basa en un estándar internacional que sugiere un punto de carga público por cada 10 vehículos enchufables. Los supuestos que sustentan esta previsión incluyen la vigencia de un decreto que permite la importación de 50.000 unidades anuales con arancel cero hasta cierto valor, la continuación de la entrada de autos eléctricos fuera de cupos, un posible aumento de la oferta regional (especialmente si Brasil acelera su producción local de vehículos eléctricos) y, crucialmente, el desarrollo de una infraestructura de carga adecuada.
Los números actuales pintan un panorama distinto. Para finales de 2026, se espera que el parque de vehículos conectados a la red alcance las 25.443 unidades, mientras que los puntos de recarga públicos apenas superarían los 400. Esto resulta en una relación desfavorable de aproximadamente 63,6 vehículos eléctricos por cada punto de carga, muy lejos del ideal de 10:1.
Según un informe del Sistema de Información Online del Mercado Automotor Argentino (Siomaa), la cantidad de vehículos enchufables podría multiplicarse por 11,7 entre diciembre de 2026 y diciembre de 2031. Este crecimiento exponencial subraya la urgencia para que las autoridades nacionales, provinciales y municipales, junto con los actores del mercado, colaboren en el desarrollo de la infraestructura necesaria para satisfacer la demanda futura.
El sector privado ya está tomando cartas en el asunto. Empresas como YPF, Tesla y BYD han anunciado planes ambiciosos para desplegar redes de cargadores en las principales rutas argentinas a partir de 2027. YPF y Tesla han firmado un memorando de entendimiento para instalar supercargadores de alta potencia, donde Tesla aportaría la tecnología y YPF sus estaciones de servicio para la provisión de electricidad. BYD, por su parte, planea instalar 300 cargadores rápidos, centrándose inicialmente en el corredor Buenos Aires-Rosario.
No obstante, un obstáculo regulatorio significativo aún debe resolverse: la posibilidad de cobrar directamente por la electricidad en los cargadores, algo que actualmente no es posible. El pago se realiza a través de aplicaciones móviles específicas, planes o membresías, basándose en kilovatios consumidos o tiempo de uso. YPF, por ejemplo, opera con una modalidad de membresía gestionada a través de su App, que toma como referencia los kilovatios adquiridos. Chargebox Net, la red pública más extensa del país con 143 conectores funcionales (y proyectando superar los 270 este año), gestiona el pago por kilovatio hora consumido de forma digital, ya sea a través de su aplicación o de planes y membresías con tarjeta RFID. Incluso Axion energy, que fue pionera en ofrecer energía para autos eléctricos en 2018 mediante una alianza con Enel X, se encuentra revisando su modelo y evaluando nuevos proveedores.
Sebastián Beato, presidente de Acara, señala que si bien las ventas de eléctricos crecen, aún faltan años para tener la infraestructura que brinde total confianza para su uso diario o para viajes largos. Beato admira el modelo uruguayo, donde la empresa estatal UTE gestiona una extensa red de cargadores públicos, integrando sistemas de cobro que se sincronizan con los medidores residenciales y ofreciendo una aplicación móvil ejemplar. Este modelo de colaboración público-privada, que podría replicarse en Argentina con cooperativas y distribuidoras de electricidad, sería especialmente efectivo en ciudades pequeñas para acelerar la electrificación local.
Claudio Damiano, ingeniero experto en regulación y movilidad, considera que el negocio de la recarga es actualmente deficitario debido al bajo porcentaje de vehículos eléctricos en el parque total. Por ello, los despliegues a corto plazo se financian a menudo con presupuestos de publicidad en comercios, buscando atraer clientes. El Gobierno de la Ciudad de Buenos Aires también tiene planes para instalar cargadores en las veredas, como una medida de promoción. Damiano coincide en que los planes de Tesla y BYD buscan principalmente impulsar la venta de sus vehículos, dado que la recarga eléctrica aún no es vista como un negocio brillante en el mercado local.
Fuente: Link
A favor
- Crecimiento proyectado significativo en la adopción de vehículos eléctricos.
- Inversiones anunciadas por actores clave del sector privado (YPF, Tesla, BYD).
- Potencial de replicar modelos exitosos de infraestructura de carga (ej. Uruguay).
- Planes gubernamentales y privados para expandir la red de cargadores.
En contra
- Insuficiente infraestructura de carga pública proyectada para 2026 en relación con la demanda.
- Obstáculos regulatorios para el cobro directo de la electricidad en cargadores.
- La rentabilidad del negocio de la recarga eléctrica es baja en el corto plazo.
- Dependencia de acuerdos y memorandos de entendimiento aún no consolidados en regulaciones firmes.
Proyecciones de Infraestructura
- 29.800 puntos de recarga públicos estimados para 2031.
- Ratio ideal: 1 punto de carga por cada 10 vehículos enchufables.
- Solo 400 puntos de recarga públicos proyectados para 2026.
- Ratio estimado para 2026: 63,6 vehículos por punto de carga.
Actores Clave y Planes
- YPF y Tesla: Acuerdo para instalar supercargadores.
- BYD: Plan de 300 cargadores rápidos en corredores principales.
- Chargebox Net: Red pública más extensa con 143 conectores funcionales.
- Axion energy: Revisión de proveedores de cargadores.
Desafíos y Regulaciones
- Necesidad de un marco regulatorio para el cobro directo de electricidad.
- Modelos de pago actuales: aplicaciones móviles, planes y membresías.
- El negocio de la recarga es deficitario en la actualidad.
- La rentabilidad de la recarga no es el principal motor actual de inversión para algunas empresas.
Fuente: Link